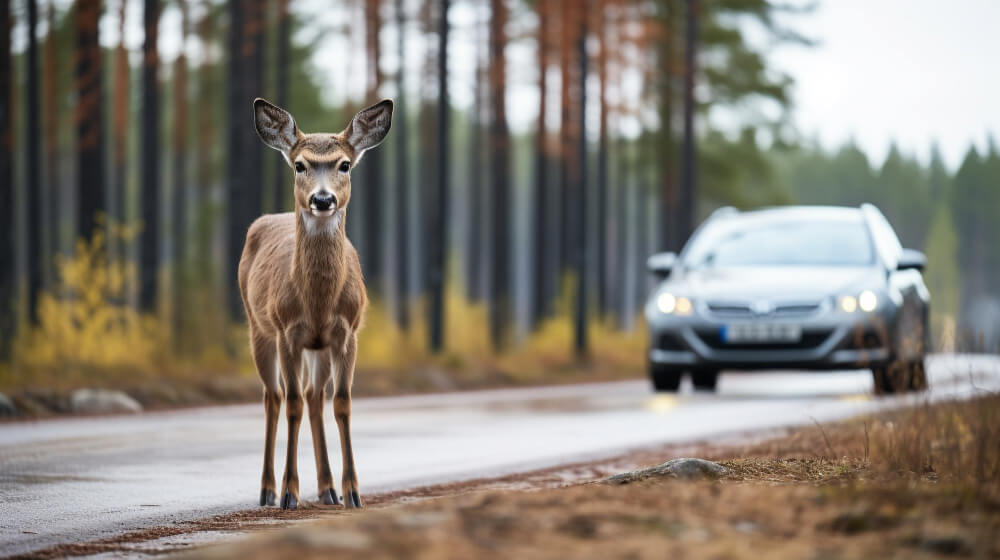
Ein Wildunfall passiert fast immer aus dem Nichts. Ein Reh tritt aus dem Waldrand auf die Straße, der Abstand reicht nicht mehr, und wenige Sekunden später steht das Fahrzeug mit eingedrückter Front am Seitenstreifen. Rund um Germering treffen genau die Bedingungen zusammen, die solche Kollisionen begünstigen, nämlich bewaldete Flächen unmittelbar neben stark befahrenen Verbindungsstraßen und ein hohes Pendleraufkommen in den Dämmerungsstunden. Wer auf der Strecke Richtung Alling, Gilching oder Krailling unterwegs ist, kennt die Wildwechselschilder an den Feld- und Waldrändern.
In der Aufregung nach dem Zusammenstoß werden häufig Fehler gemacht, die später bei der Regulierung zum Problem werden. Wer weiterfährt, ohne die Stelle zu dokumentieren, kann kaum belegen, dass tatsächlich ein Wildtier die Ursache war. Wer das Tier aufnimmt oder mitnimmt, riskiert nicht nur eine gesundheitliche Gefährdung, sondern unter Umständen auch einen Vorwurf nach dem Jagdrecht. Und wer die Reparatur ohne vorherige Dokumentation beginnt, nimmt sich die Möglichkeit, den Schadenumfang später nachzuweisen. Bleibt der Zusammenhang zum Wildunfall unklar, kann die Kaskoversicherung die Leistung kürzen oder ganz ablehnen.
Dieser Beitrag beschreibt, welche Schritte nach einem Wildunfall in der richtigen Reihenfolge anstehen, welche Rolle die Wildunfallbescheinigung spielt und wie die Abrechnung über die Teil- oder Vollkaskoversicherung üblicherweise abläuft. Sie erfahren außerdem, wann sich ein eigenes Schadengutachten lohnt und welche Schäden bei Wildkollisionen besonders oft übersehen werden. Rinor’s Kfz Gutachten begutachtet Wildschäden in Germering, im Landkreis Fürstenfeldbruck und im westlichen Münchner Umland und kennt die Anforderungen der Versicherer an die Dokumentation.
Warum das Risiko im Herbst rund um Germering steigt
Die Gefahr eines Wildunfalls verteilt sich nicht gleichmäßig über das Jahr. Besonders hoch ist sie im Frühjahr und in den Monaten von Oktober bis Dezember, wenn Wildtiere vermehrt in Bewegung sind und der Berufsverkehr wieder stärker in die Dämmerung fällt. Nach Zahlen des Gesamtverbands der Deutschen Versicherungswirtschaft registrierten die Kfz-Versicherer allein für ein Jahr rund 276.000 Wildunfälle mit kaskoversicherten Fahrzeugen.
Für die Region westlich von München wirkt zusätzlich die Landschaftsstruktur. Zwischen Germering, Puchheim und Alling wechseln sich Siedlungsflächen, Felder und Waldstücke wie der Kreuzlinger Forst auf engem Raum ab. Wildtiere queren dabei Straßen, die zugleich als Zubringer zur A96 und zur B2 dienen und in den Morgen- und Abendstunden gut ausgelastet sind. Die Kombination aus Deckung am Straßenrand und hoher Verkehrsdichte erklärt, warum es auf kurzen Abschnitten immer wieder zu Kollisionen kommt.
Hinzu kommt die Zeitumstellung Ende Oktober, die den Feierabendverkehr in die Dämmerung verschiebt. Genau dann sind Rehe und Wildschweine auf Nahrungssuche unterwegs, während die Sichtverhältnisse für Fahrer am schlechtesten sind. Eine vorausschauende Fahrweise an Wald- und Feldrändern senkt das Risiko deutlich, schließt es aber nicht aus. Für den Fall, dass es doch passiert, lohnt es sich, die richtigen Schritte im Kopf zu haben.
Die richtigen Schritte direkt nach dem Zusammenstoß
Der erste Schritt ist immer die Absicherung der Unfallstelle. Warnblinklicht einschalten, Warnweste anlegen, Warndreieck in ausreichendem Abstand aufstellen und selbst hinter die Schutzplanke oder an den Straßenrand treten. Erst danach folgt die Verständigung der Polizei, die den Vorfall aufnimmt und den zuständigen Jagdpächter oder Förster informiert. Verletzte oder getötete Tiere sollten Sie nicht berühren, weder aus dem Fahrbahnbereich ziehen noch mitnehmen.
Anschließend geht es um die Beweissicherung, und hier zählt vor allem Vollständigkeit. Hilfreich sind Aufnahmen von der Unfallstelle mit erkennbarem Straßenverlauf, vom Fahrzeug aus mehreren Richtungen, von der Schadenstelle im Detail und, wenn möglich und gefahrlos machbar, vom Tier. Auch Spuren wie Haare, Blut oder Fellreste an der Karosserie sind aussagekräftig, weil sie den Zusammenhang zum Wildunfall belegen.
Die nachfolgende Übersicht ordnet die Schritte in eine sinnvolle Reihenfolge.
| Schritt | Was konkret zu tun ist | Warum es wichtig ist |
|---|---|---|
| 1. Absichern | Warnblinker, Weste, Warndreieck | Schutz vor Folgeunfällen |
| 2. Polizei rufen | Vorfall melden, Standort nennen | Amtliche Aufnahme und Meldung an den Jagdpächter |
| 3. Dokumentieren | Fotos von Stelle, Fahrzeug, Spuren und Tier | Nachweis der Ursache gegenüber dem Versicherer |
| 4. Bescheinigung | Wildunfallbescheinigung anfordern | Zentrale Voraussetzung für die Kaskoleistung |
| 5. Versicherung melden | Schaden vor Reparatur anzeigen | Vermeidung von Kürzungen |
| 6. Begutachten lassen | Schadenumfang unabhängig feststellen | Erfassung auch verdeckter Schäden |
Wichtig ist, dass Schritt fünf und sechs vor dem Beginn der Reparatur erfolgen. Sobald Teile getauscht oder Bleche gerichtet sind, lässt sich der ursprüngliche Zustand nicht mehr feststellen. Auch ein Verkauf oder eine Verschrottung des Fahrzeugs sollte erst nach der Meldung erfolgen. Die Versicherer legen auf diesen Punkt besonderen Wert, weil er die Prüfung des Schadens überhaupt erst ermöglicht.
Was die Wildunfallbescheinigung leistet und wer sie ausstellt
Die Wildunfallbescheinigung ist das zentrale Dokument bei der Abwicklung eines Wildschadens. Sie bestätigt, dass an einer bestimmten Stelle zu einer bestimmten Zeit eine Kollision mit einem Wildtier stattgefunden hat. Ausgestellt wird sie in der Regel von der Polizei, vom zuständigen Jagdpächter oder vom Revierförster. Ohne dieses Papier wird die Kaskoversicherung häufig nachfragen, weil der Zusammenhang zwischen Schaden und Wildtier sonst nur behauptet ist.
Praktisch bedeutet das, dass Sie die Bescheinigung möglichst am Unfalltag anfordern sollten. Wer erst Tage später darauf kommt, muss unter Umständen eine plausible Erklärung liefern, warum der Vorfall nicht gemeldet wurde. In der Region rund um Germering sind die Reviere klar zugeordnet, sodass die Polizei den richtigen Ansprechpartner benennen kann. Auch dann, wenn das Tier nach dem Zusammenstoß in den Wald zurückgeflüchtet ist, wird eine Bescheinigung ausgestellt.
Ein häufiges Missverständnis betrifft den Umfang der Deckung. Der Kaskoschutz greift bei Haarwild, also etwa bei Rehen, Wildschweinen, Hirschen oder Hasen, während Kollisionen mit anderen Tieren nicht in jedem Tarif eingeschlossen sind. Manche Verträge enthalten eine erweiterte Tierklausel, andere nicht. Welche Variante bei Ihnen gilt, steht in den Versicherungsbedingungen und sollte im Zweifel vor der Schadenmeldung nachgelesen werden.
Welche Versicherung zahlt und was sie voraussetzt
Schäden am eigenen Fahrzeug nach einem Wildunfall werden in der Regel von der Teilkasko- oder Vollkaskoversicherung übernommen. Wer nur eine Haftpflichtversicherung hat, trägt den Schaden am eigenen Auto selbst, denn die Haftpflicht deckt ausschließlich Schäden Dritter. Bei einem Ausweichmanöver ohne Berührung des Tieres wird die Lage komplizierter, weil dann kein Wildschaden im engeren Sinne vorliegt und häufig die Vollkasko einspringt.
Die nächste Tabelle zeigt, welche Konstellation üblicherweise welche Deckung betrifft.
| Situation | Zuständige Deckung | Besonderheit |
|---|---|---|
| Zusammenstoß mit Haarwild | Teilkasko oder Vollkasko | Wildunfallbescheinigung erforderlich |
| Kollision mit anderem Tier | Abhängig von der Tierklausel | Nur bei erweiterter Deckung eingeschlossen |
| Ausweichen ohne Berührung | In der Regel Vollkasko | Frage der Erforderlichkeit des Manövers |
| Nur Haftpflicht vorhanden | Keine Deckung am eigenen Fahrzeug | Schaden ist selbst zu tragen |
| Folgeunfall durch das Tier | Einzelfallprüfung | Sorgfältige Dokumentation besonders wichtig |
Aus der Übersicht wird deutlich, dass die Dokumentation über die Deckung mitentscheidet. Gerade bei Ausweichmanövern hängt viel davon ab, ob sich der Hergang nachvollziehbar darstellen lässt. Zu bedenken ist außerdem, dass eine Inanspruchnahme der Vollkasko sich auf die Schadenfreiheitsklasse auswirken kann, während die Teilkasko davon in der Regel unberührt bleibt. Diese Abwägung sollte in die Entscheidung einfließen, bevor der Schaden gemeldet wird.
Warum ein eigenes Gutachten bei Wildschäden sinnvoll ist
Wildschäden sehen von außen oft harmloser aus, als sie sind. Ein Reh trifft das Fahrzeug meist im Bereich von Stoßfänger, Kühlergrill und Scheinwerfer, also genau dort, wo heute Sensoren, Kamerahalterungen und Kühlerpakete verbaut sind. Eine verschobene Radarhalterung oder ein beschädigtes Kühlerpaket ist bei einer Sichtprüfung leicht zu übersehen, verursacht aber erhebliche Kosten. Bei Wildschweinen kommen häufig Schäden am Unterboden, an Lenkungsteilen und an der Ölwanne hinzu.
Ein Schadengutachten erfasst diese Positionen systematisch und dokumentiert sie kalkulatorisch nachvollziehbar. Der durchschnittliche Aufwand je Wildunfall liegt inzwischen im vierstelligen Bereich, was vor allem an gestiegenen Ersatzteilpreisen und höheren Werkstattlöhnen liegt. Damit ist auch bei einem auf den ersten Blick begrenzten Schaden schnell eine Größenordnung erreicht, bei der eine genaue Feststellung lohnt. Wie viele Sachschadensunfälle insgesamt anfallen, dokumentiert das Statistische Bundesamt auf seiner Themenseite zu Verkehrsunfällen.
Der folgende Überblick zeigt, welche Bereiche bei Wildkollisionen besonders häufig betroffen sind.
| Bereich | Typische Schäden | Von außen erkennbar |
|---|---|---|
| Frontstoßfänger | Risse, Verformung, gebrochene Halter | Meist gut sichtbar |
| Kühlerpaket | Undichtigkeiten, verbogene Lamellen | Häufig nur bei Demontage |
| Assistenzsysteme | Verschobene Radar- und Kameraeinheiten | Praktisch nie sichtbar |
| Scheinwerfer | Gehäusebrüche, Feuchtigkeit | Teilweise sichtbar |
| Unterboden | Verformungen, Leckagen | Nur über der Hebebühne |
Die Tabelle erklärt, warum die reine Schadenschätzung am Straßenrand selten aussagekräftig ist. Erst die strukturierte Prüfung zeigt, ob sicherheitsrelevante Bauteile betroffen sind und in welchem Umfang eine Instandsetzung erforderlich wird. Für die Versicherung entsteht damit eine belastbare Grundlage, für den Fahrzeughalter Klarheit über den tatsächlichen Umfang. Bei Kaskoschäden lohnt sich vorab ein Blick in die Bedingungen, weil die Übernahme der Gutachterkosten dort geregelt ist.
Fazit
Nach einem Wildunfall im Raum Germering entscheiden die ersten dreißig Minuten über einen großen Teil der späteren Abwicklung. Unfallstelle sichern, Polizei verständigen, sorgfältig dokumentieren und die Wildunfallbescheinigung anfordern sind die Schritte, die sich später nicht nachholen lassen. Erst danach folgen Schadenmeldung, Begutachtung und Reparatur, und zwar möglichst in dieser Reihenfolge.
Der Schaden selbst ist häufig größer als der optische Eindruck vermuten lässt, weil moderne Fahrzeuge im Frontbereich empfindliche Technik tragen. Eine strukturierte Feststellung schafft Klarheit und verhindert, dass später Positionen nachgemeldet werden müssen, die niemand mehr überprüfen kann. Gerade bei Fahrzeugen, die täglich zwischen Germering und München bewegt werden, spielt die Betriebssicherheit dabei eine ebenso große Rolle wie die Kostenfrage.
Rinor’s Kfz Gutachten nimmt Wildschäden im Landkreis Fürstenfeldbruck und im Münchner Umland auf, auch vor Ort am Standort des Fahrzeugs. Wie ein solches Gutachten aufgebaut ist und was es enthält, zeigt die Seite zum Schadengutachten. Ob sich der Aufwand im Einzelfall lohnt, lässt sich meist schon nach einer kurzen Beschreibung des Schadens einschätzen.
Häufig gestellte Fragen zum Wildunfall
Wildunfälle unterscheiden sich in der Abwicklung deutlich von klassischen Auffahrunfällen, weil es keinen Unfallgegner und keine gegnerische Versicherung gibt. Entsprechend gibt es andere Nachweispflichten und andere Ansprechpartner. Die folgenden Antworten greifen die Fragen auf, die nach einer Wildkollision am häufigsten gestellt werden. Sie ersetzen keine verbindliche Auskunft zu Ihrem Versicherungsvertrag, geben aber eine Orientierung für die ersten Schritte. Bei Streit über die Deckung kann die Einschaltung eines Fachanwalts für Verkehrsrecht sinnvoll sein.
Muss ich nach einem Wildunfall immer die Polizei rufen?
Eine Meldung ist in jedem Fall zu empfehlen, auch wenn das Tier geflüchtet ist. Die Polizei nimmt den Vorfall auf und informiert den zuständigen Jagdpächter, der für die Bergung eines verletzten oder getöteten Tieres verantwortlich ist. Gleichzeitig entsteht damit eine amtliche Dokumentation, die Ihnen gegenüber der Versicherung hilft. Bei verletztem Wild besteht zudem ein Interesse daran, dass das Tier nicht unnötig leidet. Ein Entfernen von der Unfallstelle ohne Meldung kann je nach Umständen rechtliche Folgen haben.
Was passiert, wenn ich keine Wildunfallbescheinigung habe?
Ohne Bescheinigung wird die Regulierung schwieriger, aber nicht zwangsläufig unmöglich. Die Versicherung prüft dann anhand anderer Indizien, etwa anhand von Tierspuren am Fahrzeug, anhand des Schadenbilds und anhand des Unfallorts. Fotos von der Unfallstelle und vom Schaden gewinnen in diesem Fall besonderes Gewicht. Sie sollten die Bescheinigung dennoch nachträglich anfordern, sofern der Vorfall gemeldet wurde. Je weniger Nachweise vorliegen, desto größer ist das Risiko einer Kürzung oder Ablehnung.
Wirkt sich ein Wildschaden auf meinen Beitrag aus?
Bei einer Abrechnung über die Teilkaskoversicherung bleibt die Schadenfreiheitsklasse in der Regel unberührt, sodass der Beitrag im Folgejahr nicht steigt. Wird der Schaden über die Vollkasko abgewickelt, etwa nach einem Ausweichmanöver, kann eine Rückstufung erfolgen. Ob sich eine Meldung lohnt, hängt daher von der Schadenhöhe, von der Selbstbeteiligung und von der Einstufung ab. Bei kleineren Schäden kann eine Übernahme auf eigene Kosten günstiger sein. Diese Rechnung lässt sich erst aufstellen, wenn der Schadenumfang bekannt ist.
Darf ich das Fahrzeug nach einem Wildunfall weiterfahren?
Das hängt davon ab, welche Bauteile betroffen sind. Ein beschädigter Stoßfänger ohne Auswirkung auf Beleuchtung, Kühlung oder Lenkung steht der Weiterfahrt meist nicht entgegen. Sobald Kühlmittel austritt, ein Scheinwerfer ausfällt oder Teile schleifen, sollte das Fahrzeug stehen bleiben. Auch scharfkantig abstehende Karosserieteile sprechen gegen eine Fahrt. Im Zweifel ist ein Abschleppdienst die günstigere Variante gegenüber einem Folgeschaden am Motor.
Kann ich das Wild mitnehmen?
Nein, getötetes Wild unterliegt dem Jagdrecht und gehört dem Jagdausübungsberechtigten des jeweiligen Reviers. Ein Mitnehmen kann als Wilderei gewertet werden und damit strafrechtliche Konsequenzen haben. Hinzu kommt ein gesundheitliches Risiko, weil Wildtiere Krankheiten und Parasiten übertragen können. Verletzte Tiere können zudem in Panik geraten und erhebliche Verletzungen verursachen. Halten Sie Abstand und überlassen Sie die Bergung dem zuständigen Jagdpächter oder Förster.
Wie schnell sollte die Begutachtung erfolgen?
Sinnvoll ist eine Begutachtung möglichst zeitnah und in jedem Fall vor Beginn der Reparatur. Je früher der Zustand festgestellt wird, desto klarer lässt sich der Schaden dem Wildunfall zuordnen. Im Raum Germering lässt sich ein Ortstermin meist innerhalb weniger Tage einrichten, auch beim Fahrzeug zu Hause oder in der Werkstatt. Zwischen Unfall und Besichtigung sollten Sie am Fahrzeug nichts verändern und keine Teile entfernen. Auch die Reinigung der Schadenstelle sollte warten, weil Tierspuren als Nachweis dienen können.